
論文で知られた株価のアノマリー(理論では説明しにくいが、過去のデータで繰り返し見られる株価の規則性)を、そのまま利益にできるのでしょうか。夜間、月末、金融政策発表日、新規上場株の4つを、期間と費用条件を分けて試しました。
今回の事前に決めた合格基準を満たした方法はありませんでした。
ただし、4つとも同じ理由で基準を外したわけではありません。費用が重かった方法、費用前でも比較対象に対する超過リターンを確かめられなかった方法、後半の平均がマイナスだった方法を分けて読みます。「規則性はすべて消えた」という結論にはしていません。
検証した4つの株価の規則性
夜間保有
毎営業日の引け(その日の取引の終わり)にSPYを買い、翌営業日の寄り付き(取引の始め)に売る
対象期間:1994年1月〜2012年12月、2013年1月〜2025年12月の2期間。検証日:2026年10月10日。
月の変わり目
各月の最後の営業日と、翌月の最初の3営業日(合わせて4営業日)に持つ
対象期間:2000〜2025年。検証日:2026年10月11日。
FOMC発表日
米国の金融政策を決める会合(FOMC)の発表日に持つ。発表日の前営業日の引けから、発表日の引けまで
対象期間:2012〜2025年。検証日:2026年10月11日。
新規上場株(IPO)の調査開始前
上場の約25日後を証券会社の調査開始日とみなし、その直前に買う
対象期間:2010〜2025年に上場した候補512件。検証日:2026年10月21日。
夜間、月の変わり目、FOMC発表日にはS&P500連動ETF(SPY)を使い、IPOでは個別株の値動きをSPYと比較しました。価格系列には配当を反映しています。対象期間と比較方法が異なるため、4つの結果を平均した共通成績は作っていません。
4つとも、結果を見る前に合格基準を決めた個別の検証です。
夜間と、月の変わり目・FOMCの対象日だけ保有する参考計算では、片道1bp(0.01%)のスプレッドと、1株0.005ドル・最低1ドルの手数料を仮定しました。月の変わり目・FOMCの主な判定は、他の日との平均の差で、費用前です。IPOの費用条件は後で示します。
以下の年率は複利で1年に換算した収益率です。年率同士の差はポイントで表します。95%区間は、月ごとのまとまりを1万回再抽出するブートストラップ法(データを無作為に取り直して計算を繰り返し、結果のばらつきを測る方法)で求めた範囲です。0をまたぐ区間からは、差の方向を明確に判定できません。
夜間保有:費用前の日中との差と、費用後の成績
夜間の値動きを報告した代表的な論文は2008年に発表されました。今回の1994〜2012年には発表前も含み、2013〜2025年は発表後にあたります。1994〜1999年の費用前の年率は、夜間保有では23.16%、日中だけでは0.12%で、大きな差がありました。
採用の基準は、費用後の年率をバイ・アンド・ホールド(買い持ち)の7割以上に保ち、最大下落幅をその6割以下にすることです。両方を、二つの期間で満たす必要があります。元手は10万ドルです。
年率と、バイ・アンド・ホールド(買い持ち)に対する比率
| 期間 | 夜間・費用前 | 夜間・費用後 |
|---|---|---|
| 1994年1月〜2012年12月 | 10.26% | 2.18% |
| 2013年1月〜2025年12月 | 9.09% | 2.82% |
| 期間 | バイ・アンド・ホールド |
|---|---|
| 1994年1月〜2012年12月 | 8.00% |
| 2013年1月〜2025年12月 | 14.61% |
| 期間 | 費用後÷バイ・アンド・ホールド(基準0.70以上) |
|---|---|
| 1994年1月〜2012年12月 | 0.272 |
| 2013年1月〜2025年12月 | 0.193 |
最大下落幅の比較
| 期間 | 夜間保有(費用後) | バイ・アンド・ホールド |
|---|---|---|
| 1994年1月〜2012年12月 | 46.81% | 55.42% |
| 2013年1月〜2025年12月 | 29.83% | 33.72% |
| 期間 | 夜間保有÷バイ・アンド・ホールド(基準は0.60以下) |
|---|---|
| 1994年1月〜2012年12月 | 0.845 |
| 2013年1月〜2025年12月 | 0.885 |
二つの期間とも、年率と下落幅の基準に届きませんでした。
小さな片道費用が、毎日の往復で積み重なる
1日2回の売買では、片道1bpでも年間で約5ポイントの負担になります。手数料も加えると、失った年率は6〜8ポイントでした。
| 期間 | 費用なし | 売買気配差のみ |
|---|---|---|
| 1994年1月〜2012年12月 | 10.26% | 4.84% |
| 2013年1月〜2025年12月 | 9.09% | 3.74% |
| 期間 | 手数料のみ |
|---|---|
| 1994年1月〜2012年12月 | 7.46% |
| 2013年1月〜2025年12月 | 8.13% |
| 期間 | 両方反映 | 年率減少 |
|---|---|---|
| 1994年1月〜2012年12月 | 2.18% | 8.08ポイント |
| 2013年1月〜2025年12月 | 2.82% | 6.27ポイント |
夜間だけ持つ試算は、費用前の年率10.26%・9.09%から、費用後の2.18%・2.82%に下がりました。売買気配差とは、売り気配と買い気配の価格差です。
1994〜2012年は、費用を引かなければ基準を満たしていました。年率はバイ・アンド・ホールド(買い持ち)の1.282倍、最大下落幅は0.592倍です。一方、2013〜2025年は費用ゼロでも年率9.09%で、買い持ちの14.61%の7割に届きません。後半の不合格をすべて費用のせいにはできません。
夜間と日中の差は、年代が新しいほど小さかった
次の各行は、元手10万ドルで別々に計算した費用前の年率です。期間を順につないだ運用ではありません。
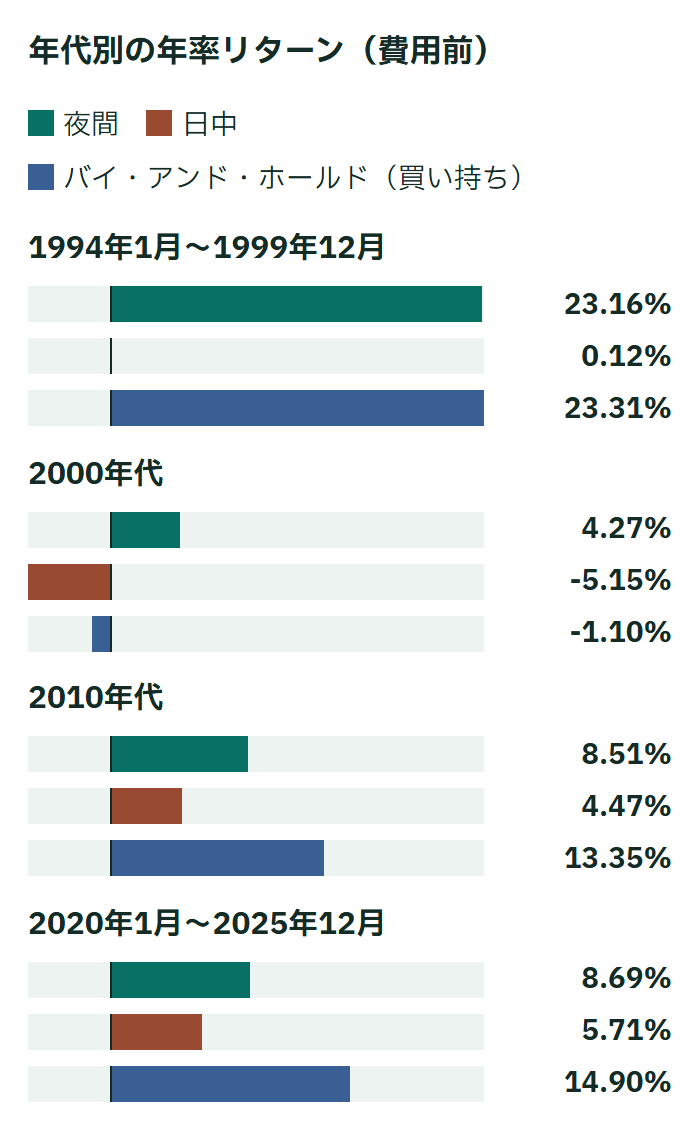
どの年代も夜間のほうが高かったものの、日中との差は23.0ポイントから3.0ポイントへ縮みました。
最大下落幅と、下落局面全体の損益は別に見る
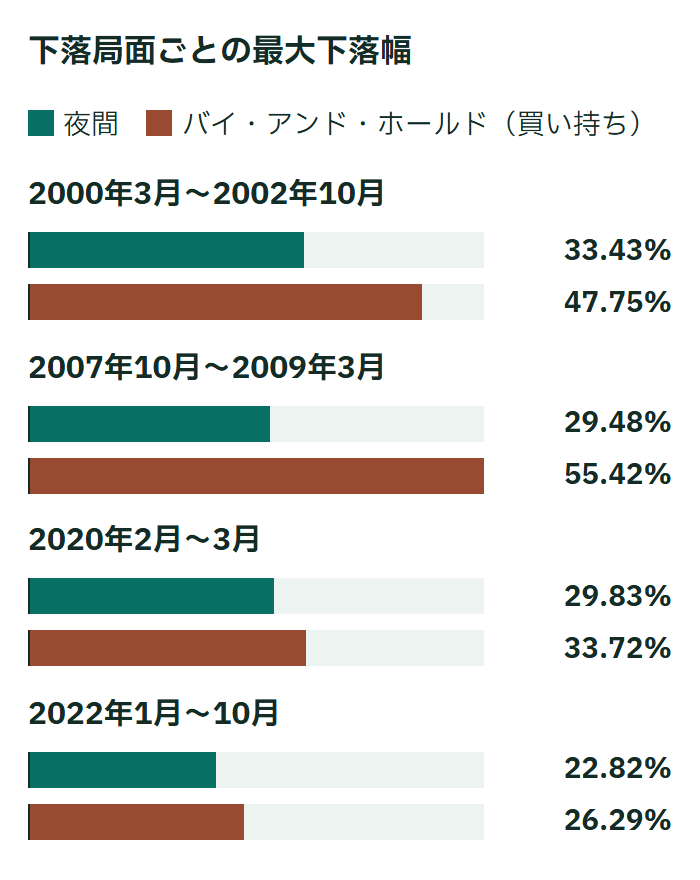
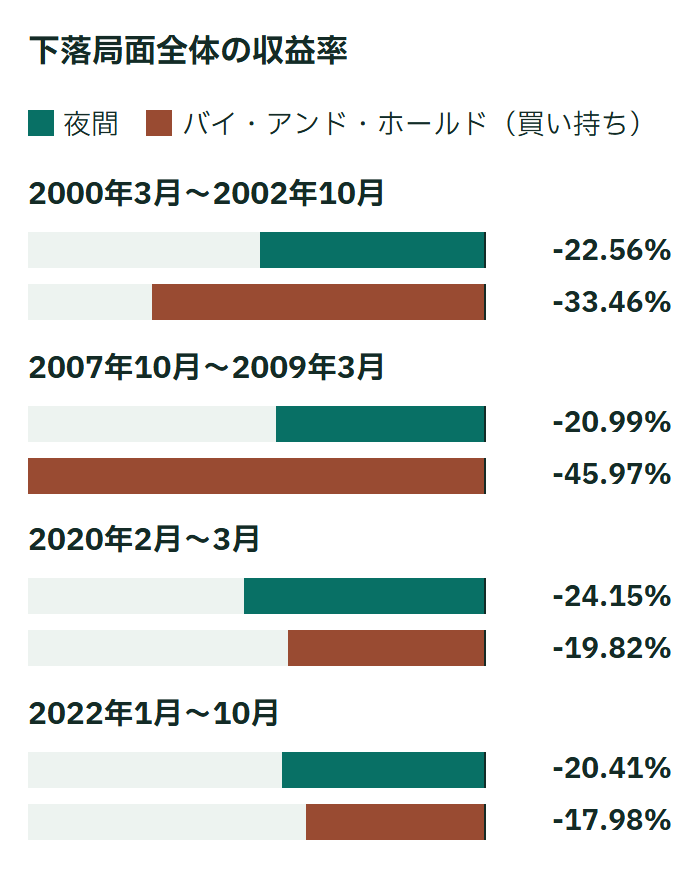
前の2局面は1994〜2012年、後の2局面は2013〜2025年の計算に含まれます。古い2回は、夜間保有のほうが下落幅も局面全体の損益も良好でした。しかし2020年と2022年は、最大下落幅が浅くても局面の収益率はバイ・アンド・ホールド(買い持ち)より悪くなっています。2020年3月16日は、夜間だけで−10.4%となりました。
資金規模も無視できません。端数株を買える前提で元手を1万ドルに減らすと、最低1ドルの手数料が重くなり、費用後の年率は前半1.04%、後半−2.28%でした。
月の変わり目とFOMC:平均が高くても、差を明確にできなかった
月の変わり目は月末の1営業日と翌月初の3営業日、FOMCは発表前営業日の引けから発表日の引けまでを対象とします。他の日との差は短期米国債の金利を引いた1日あたりの収益率で、単位はbpです。
基準は、対象日の平均が他の日より高く、差の95%区間の下限が0を上回り、前半と後半の差もともにプラスとなることでした。
月の変わり目を扱った論文は1988年と2008年です。今回の2000〜2025年は2008年の論文の対象期間と一部重なる可能性があり、発表後だけの検証とは呼べません。FOMCの論文は2015年で対象期間は1994〜2011年。今回はその対象期間より後の2012〜2025年を使いました。
月の変わり目:1日あたりの超過リターン、bp、費用前
| 期間 | 月末月初の日の平均 | それ以外の日の平均 |
|---|---|---|
| 2000〜2025年 | 5.09 | 2.56 |
| 2000〜2012年 | 6.61 | −0.68 |
| 2013〜2025年 | 3.57 | 5.80 |
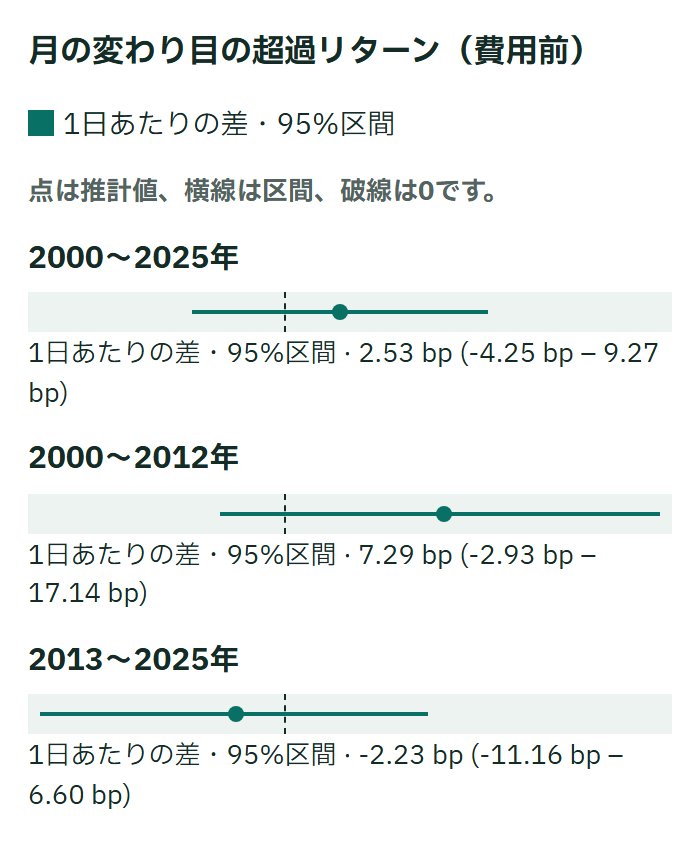
全期間と前半は区間が0をまたぎ、後半は差の点推定もマイナスでした。差がプラスの年は26年中11年で、前半が13年中7年、後半が13年中4年です。
参考に計算した1960〜1999年のS&P500指数の配当込み系列では、差は+10.12bp[+5.18, +15.13]でした。この期間は論文の対象と重なるため、合格判定には使っていません。SPYとは別の系列なので、差の縮小を一つの連続した系列の変化として扱うこともできません。
FOMC発表日:1日あたりの超過リターン、bp、費用前
| 期間 | 発表日の平均 | それ以外の日の平均 |
|---|---|---|
| 2012〜2025年(発表日111日) | 14.87 | 5.13 |
| 2012〜2018年 | — | — |
| 2019〜2025年 | — | — |
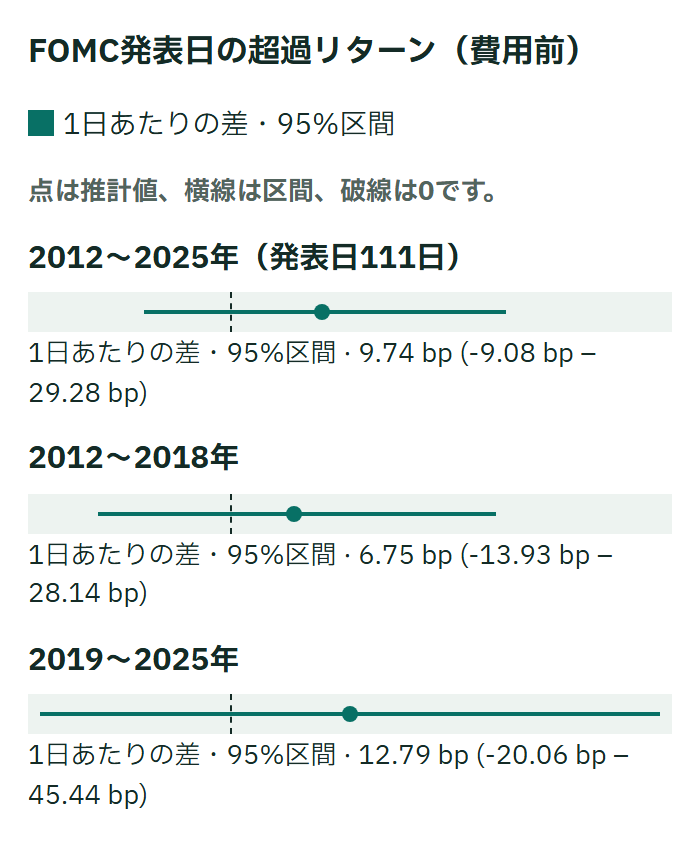
発表日の平均は他の日より高く、前半・後半の点推定もプラスです。それでも111日の観測では区間が広く0をまたぎ、ほかの日に対する超過リターンを明確には確かめられませんでした。差がプラスの年も14年中7年です。
対象日だけ保有する参考計算
対象日以外を現金にし、片道1bpのスプレッドと手数料を引くと、成績は次のようになります。
| 対象と期間 | 対象日の年率 | 最大下落 |
|---|---|---|
| 月の変わり目、2000〜2025年 | 3.78% | −17.96% |
| FOMC発表日、2012〜2025年 | 2.55% | −4.05% |
| 対象と期間 | 保有日の割合 |
|---|---|
| 月の変わり目、2000〜2025年 | 19.1% |
| FOMC発表日、2012〜2025年 | 3.2% |
| 対象と期間 | バイ・アンド・ホールドの年率 | 最大下落 |
|---|---|---|
| 月の変わり目、2000〜2025年 | 7.98% | −55.19% |
| FOMC発表日、2012〜2025年 | 14.86% | −33.72% |
下落は浅くなる一方、市場にいる日数が少なく、年率はバイ・アンド・ホールド(買い持ち)を大きく下回りました。これは対象日の平均差を判定する主な検証とは別の参考計算です。
IPOの調査開始前:後半の平均が採用条件に届かない
2003年の論文は、引受証券会社のアナリストが調査を出し始める前に買いが入り、新規上場株が上がる傾向を報告しました。今回は、候補の初日から25暦日後以降の最初の営業日を調査開始日とみなしました。実際の調査公表日を確認した検証ではありません。
対象は2010〜2025年の機械的に選んだ512候補です。5ドル未満や売買代金の小さい案件は事前の規則で外しています。1件2,500ドルとし、売買代金に応じたスプレッドと片道1ドルの手数料を差し引きました。
基準の買い方では、費用後のSPY差の平均が+0.5%を超え、95%区間の下限が0より上で、前半・後半の平均もプラスであることを求めました。
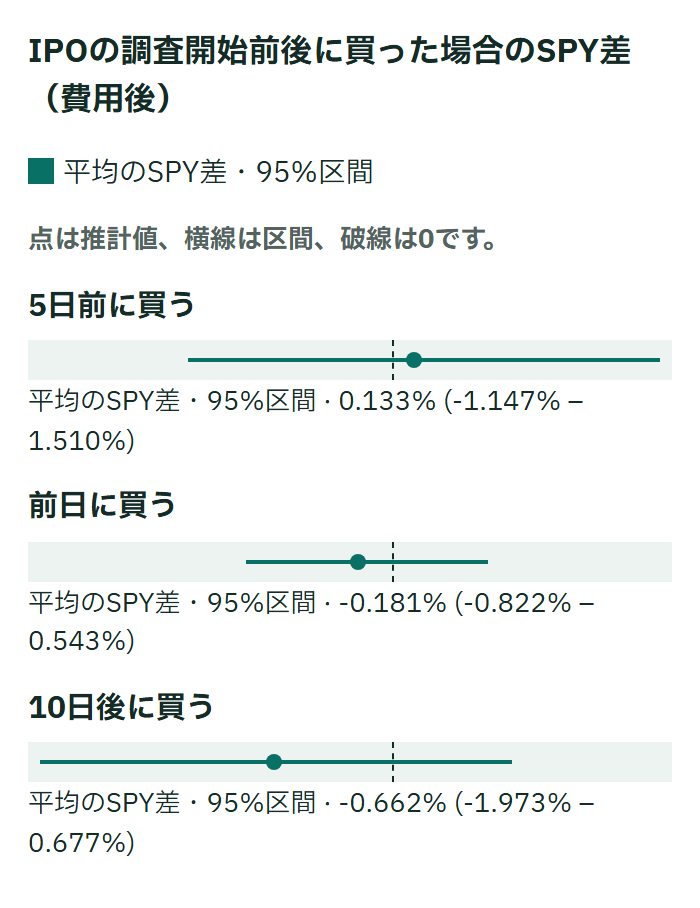
表は調査開始日とみなした日を起点にしています。売買はすべて引け、日数は営業日です。「5日前に買う」は5日前に買い、翌日に売る基準の対象。「前日に買う」は前日に買い、翌日に売る参考計算。「10日後に買う」は10日後に買い、16日後に売る別の比較です。各行は同じ候補512件から価格を比べられた範囲で、平均と区間は費用後のSPY差です。
| 買い方 | 候補数 | 観測数 |
|---|---|---|
| 5日前に買う | 512 | 452 |
| 前日に買う | 512 | 439 |
| 10日後に買う | 512 | 397 |
| 買い方 | 2010〜17年 | 2018〜25年 |
|---|---|---|
| 5日前に買う | +0.488% | −0.102% |
| 前日に買う | −0.302% | −0.101% |
| 10日後に買う | +0.072% | −1.158% |
基準の対象は、調査開始日とみなした日の5営業日前に買う形です。全体の平均+0.133%は+0.5%に届きませんでした。前半の+0.488%は「0より大きい」という前半の条件を満たしますが、後半の−0.102%は満たしません。この後半の値により、事前に決めた不採用条件に該当しました。
区間は0をまたいでいます。採用基準に届かないことと、一般に調査開始前の効果が存在しないと証明することは違います。
別の参考調査:実在するスタイル別ETF29本
モメンタム(最近の値上がりが強い株)、クオリティ(財務の質が高い株)、割安株、値動きの小さい株、小型株、自社株買い、企業イベント、トレンド追随などに着目するETF29本を、それぞれの上場から2026年10月8日まで、同期間のSPYと比較しました。
SPYを上回ったのは6本。年率の差が大きかった1本は+4.16ポイントで、残る5本は+1.24ポイント以下でした。他には3〜6ポイント下回るものが多くありました。ただし閉鎖されたETFを含まないため、生き残った商品の成績だけを見た上方への偏りがあります。
この調査は4つの規則性と対象も期間も違うため、共通の成績として集計していません。
この検証を、ほかの売買手法の読み方に使う
まず、値動きの特徴と費用後の利益を分けてください。費用前では夜間の年率が日中より高い関係が各年代に見られましたが、毎日の売買で費用を引いた利益は小さくなりました。バイ・アンド・ホールド(買い持ち)への優位を示したわけではありません。次に、論文の対象より後を調べたか、平均だけでなく区間も示したかを確認します。平均がプラスでも、今回のFOMCのように差を明確に判定できない場合があります。
最後に、自分の資金規模と費用条件を見ます。最低手数料のある方法では、元手を小さくすると同じ年率を期待できません。下落への備えを評価する場合も、最大下落幅と局面全体の損益を両方確認する必要があります。
残る限界
- 公表後に弱く見える結果があっても、「公表されたから消えた」という因果を調べたわけではありません。
- 夜間の検証はSPYを毎日全額売買する一つの形です。頻度を減らす、先物を使う、費用条件を変えるといった方法は、この結果から判断できません。
- 税、取引所・規制当局の費用、始値・終値からの約定価格のずれ、待機中の現金利息は含めていません。これらを反映した場合の影響や判定は、今回の計算では確かめていません。1990年代の実際のスプレッドは1bpより広かった可能性があります。
- SPYの8,288日中159日は始値が前日の終値と同じで、修正していません。夜間と日中の分け方に年数日分のずれがあり得ます。
- IPOは機械的な候補と上場の約25日後を証券会社の調査開始日とみなす近似です。実際のIPO日やアナリスト公表日を証明しておらず、観測できた案件に条件付けた結果です。
- 対象と期間が異なる過去の各1回の検証を、合算も平均もしていません。実際の売買では費用や約定条件が変わります。
この記事は2026年10月の研究結果を編集したものです。特定商品の売買を勧めるものではなく、将来の利益を保証するものでもありません。